台灣最需要提前辨識的風險,可能出現在我們最成功的時候。
台積電訂單滿載、AI 晶片改變世界、企業往海外蓋更多工廠。這些都可以是好消息。但在慶祝的同時,我想問一個更長遠的問題:十年後,下一代技術第一次成功的地方,還在台灣嗎?
解決最難問題的工程師、一起試錯的供應商、能把研究變成產品的新公司,是否仍然在這裡長出來?這一波繁榮,能否變成年輕人的薪資、學習與創業機會?
如果答案是肯定的,全球布局會成為台灣更大的力量。若答案逐漸模糊,今天再漂亮的股價與獲利,也不能替十年後的台灣回答。
這就是我提出「台灣失落倒數鐘」的理由。它的目的,是在我們仍有優勢、資源與選擇時,把大家叫到同一張桌上。像末日鐘所啟發的公共提醒:看見時間,是為了開始行動;看見風險,是為了共同改變結果。
這座鐘先把 2030 年底與 2035 年底設為公開檢視的節點。前者讓政策有近程交付期限,後者保留產業能力五到十年累積的視野。這是我提出的行動安排,沒有研究能據此斷言「台灣會在那一天開始失落」。
我們真正要避免的,是回頭才發現:當年原來還有時間。
一家公司走向世界,一個地方要走向哪裡?
企業去海外,可能為了服務客戶、分散風險、取得補貼、招募人才,或保持進入市場的機會。這些商業理由都應認真理解。
同時,企業的全球最佳選擇,與台灣社會的最佳選擇,並不必然完全重合。用兩個目標函數,就能把問題說清楚:
是生產、研發與供應鏈如何配置;左邊關心企業的全球價值,右邊還要關心台灣境內的實質所得、前沿能力、技術外溢與韌性。這是分析問題的起點,並不是兩者必然衝突的宣言。
台積電可以在世界各地都贏;台灣仍然需要一套讓這些勝利持續回到本地的政策。
公司所有權、能力所在地、所得歸屬,是三張互相相關、卻不能混用的地圖。
這也解釋了,為什麼「現在獲利很好」不能結束討論。台積電 2026 年第二季毛利率 67.7%,代表企業當前仍有強大競爭力;它沒有直接回答十年後多少研發、學習與增加值會發生在台灣。財報原文
儀表板故意把「已觀察」「進行中」「尚未證實」分開。資金流向已變,不代表其他五格自動亮起;某一格資料不足,也不能被當成一切安全。它讓我們知道,下一筆值得取得的證據在哪裡。
兩條線拉開時,應該開始追問
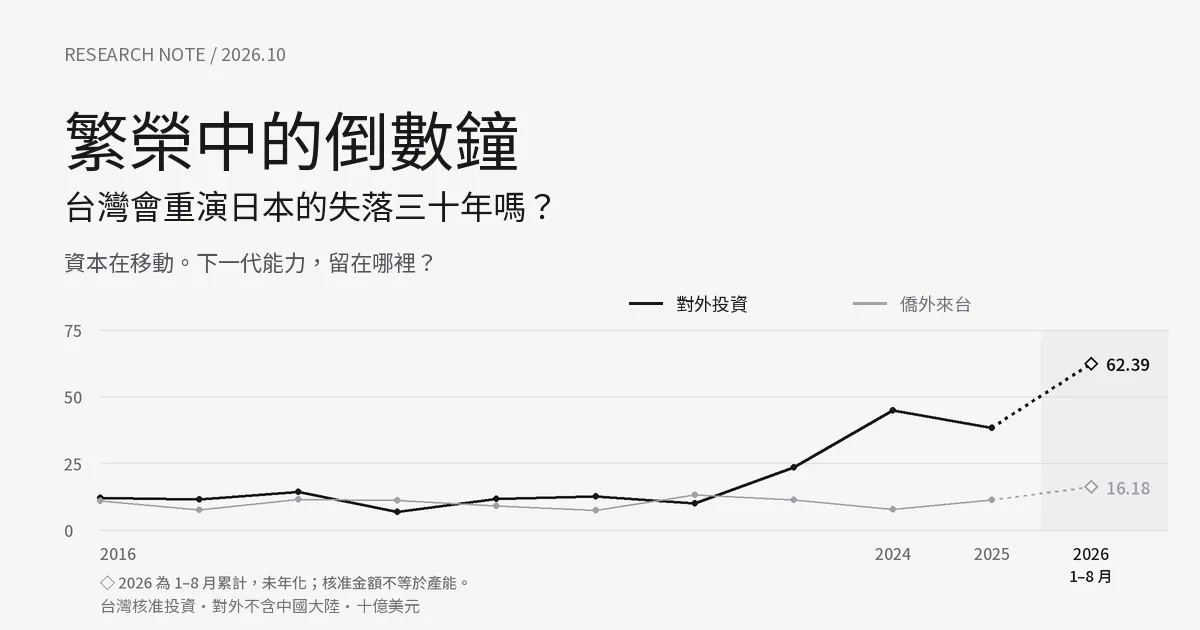
先看一個不能漏掉的新訊息:2026 年才過八個月,核准對外投資已達 623.90 億美元,超過 2024 全年的 449.32 億,也超過 2025 全年的 384.32 億。同期核准僑外來台投資為 161.81 億美元。經濟部 2026 前八月公告
2025 年的回落也是真的:經濟部公告的核准對外投資較 2024 年減少 14.47%。但若圖停在那裡,就會漏掉 2026 年已公布的擴張。全年尚未結束,不代表已發生的累計金額不應入圖。下圖預設顯示核准投資,將 2026 年以菱形、點線及累計期間納入;所有金額依原值繪製,不年化,也不把跨期差距稱為同期間年增率。2025 全年公告
但這條核准曲線不能直接叫作「產能外移曲線」。它包含建廠,也包含控股、併購與財務用途;總額增加或減少,都必須先拆開用途與核准時點,才能判斷產業能力發生了什麼事。
再看實際交易的另一個統計口徑。中央銀行國際收支資料顯示,台灣 2025 年直接投資資產增加 453.70 億美元,負債增加 110.26 億美元,差額為 343.44 億美元。2023 年的同類差額為 182.59 億美元。央行原始資料
這裡所說的「淨流出」,定義很單純:
是直接投資資產增加, 是直接投資負債增加;兩者都含統計上的淨交易,以及可能的盈餘再投資與關係企業債務。它不是一張「現金搬出台灣」的收據,更不是全部跨境資本流動。但差距擴大,足以要求我們追問投資去了哪裡、建立什麼、如何影響境內。
圖表可以切換日本與台灣,也能把各自起點設為 100,觀察淨流出曲線的形狀。兩張跨期圖都預設「日本 1990 ↔ 台灣 2027」的比較假設,原始起點與 2026 對齊仍可切換;目前的對齊年份會直接標在圖上:
這是一把方便比較走勢的尺。它不能把不同年代、經濟體規模、匯率與統計制度變成一樣,也沒有把兩條線的相像程度變成危機機率。日本的 1995 年統計斷點保留在圖上;台灣尚未走過的年份,留白。
這張比較的是兩國對全球的直接投資淨流出。年份可以切換「原始起點」、「1990 ↔ 2026」與「1990 ↔ 2027」:後兩項問的是,如果把今天或明年放在日本 1990 年的位置,之前的輪廓與之後的未知會如何呈現?這是讀者選擇的比較假設,不是已確認的台灣高峰年。切換只平移時間軸,指數仍以日本 1983、台灣 2015 各自為 100。台灣 2026 僅有上半年累計,以獨立菱形入圖,不和前一個全年連成下降線。
核准統計則回答另一個問題:行政上有哪些投資已獲准。2026 年前八個月的對外核准總額中,台積電對英屬維京群島控股公司的 300 億美元增資,與亞利桑那的 200 億美元增資,合計約占八成;來台投資也有美光透過新加坡公司的大額債轉股。經濟部說明
這些細節不會消除疑問,卻告訴我們該怎麼查:從直接登記地一路追到最終用途。控股公司的一層增資與下游建廠,不能算成兩份新產能;債轉股,也不等於當期新增同額現金。
2025 年的回落,是關稅讓大家停下來嗎?
這是一個值得查證的直覺。國發會與中經院的調查確實記錄到企業觀望:2025 年 4 月製造業 PMI 降至 48.9;8 月仍只有 47.9,廠商等待關稅談判、232 條款及終端需求反應。關稅不確定性影響企業信心,有同期證據;但全年核准額下降多少是它造成的,尚不能由這些資料算出。4 月調查|8 月調查
把全年拆成十二個月,會看見另一個不能忽略的因素。3 月核准額為 110.68 億美元,8 月為 115.90 億;其中各有台積電對英屬維京群島 TSMC Global 的 100 億美元增資。官方文件說明,這兩案是為降低外匯避險成本,並取得銀行定存與債券投資孳息。合計 200 億美元,約占全年 384.32 億的 52%,不能當成兩筆海外建廠案。3 月核准原文|8 月核准原文
因此,3 月到 4 月看似從 110.68 億驟降至 12.48 億,並不等於關稅讓海外投資突然凍結。僅扣除 3 月這筆已識別的 100 億增資,其餘核准額是 10.68 億,還低於 4 月總額。這只是拆解大案對曲線的影響,並非關稅的因果估計;剩餘金額也不能一律叫作實體投資。上方圖表附有可展開的逐月核准表,保留原始總額與兩筆案件來源。
年度比較同樣受到大型案件組合與前一年基期影響。核准月份並非企業決策日或實際執行日,多年對美投資公告也不會在宣布當月全數列入核准額。更有辨識力的觀察是:8 月企業信心仍弱,核准金額卻為全年最高。「部分企業觀望」與「大額資金配置繼續」可以同時成立。
所以本文保留 2025 年真實的下降,也保留 2026 年已公布的上升,但不把其中任何一個轉折直接當成產業外移加速或減速的證明。應追查的是每筆投資如何走到廠房、設備、研發與人才,以及台灣本土的新增能力是否同步成長。
尚未花完的千億美元,已經在塑造未來
只看去年和今年,會漏掉這個問題最前瞻的部分。
台積電對美國的投資計畫,從 2020 年約 120 億美元,擴大至 2025 年的 1,650 億美元;2026 年 7 月,美國官方公告再增加 1,000 億,總計畫達 2,650 億美元。這是跨多年、彼此包含的計畫總額,不能把每次宣布再加一次。2025 台積電公告|2026 美國官方公告
圖中也保留一個尚待確認、不能忽略的政治訊號:川普在 2026 年 9 月 28 日接受《TIME》訪談時,提到一家台灣晶片公司投資 5,000 億美元;訪談於 10 月 1 日刊出。原話沒有點名台積電,也沒有給出執行時程。因此,圖右以虛線框放在「2027+ 前瞻觀察」區;這是本文的展示位置,不是預測或官方承諾的年份。這筆說法不併入已公告的 2,650 億美元,也不計入實際資金流或產能。後續應追問:是否有公司正式公告、具體項目與執行進度?TIME 原訪談|INSIDE 報導
金額擴大之外,功能也在擴展:製造、先進封裝與研發團隊中心,一起進入布局。這讓政策問題從「一座海外工廠」走向「一個可以長期運作、累積人才與知識的當地群聚」。
承諾尚未全部執行,正是需要前瞻監測的理由。 等到土地、設備、人才、供應商和客戶認證全部到位,討論的就不再只是要不要出發,而是已經形成的路徑依賴。
我們可以用一個研究定義,表達從計畫到能力之間的距離:
是已宣布項目; 是期限內落地的機率; 是同一單位的新增有效能力。本文沒有替它們任填數字。美元承諾不能直接代替產能,預計日期不能直接代替量產。先逐案查「宣布、核准、施工、裝機、量產、良率與訂單」,才有機會估計這個式子。
同一份台積電法說資料,也揭露台灣規劃中的 13 座先進製程與封裝廠。這是必須放進來的當前優勢:海外擴張與台灣擴張,正在同時發生。政策要關心的是兩邊各自增加什麼能力,以及下一輪創新從哪裡開始。2026Q2 法說資料
日本的故事,不能在 1989 年就停止閱讀
如果用日本作為提醒,就必須把繁榮、能力轉移、競爭地位變化與後來的經濟結果,放回足夠長的時間軸。
三星 1983 年開發 64Kb DRAM,1992 年取得公司層級的 DRAM 第一,兩個里程碑相隔約九年;韓國全國取得 DRAM 首位則是 1998 年。這些是歷史時序,不是「只要轉移九年就會衰退」的定律。三星官方歷史|韓國國家檔案院
因此,1990 年代的移轉當然有意義。1994 年南亞塑膠與日本 OKI 簽約,1995 年成立的南亞科技承接;東芝在 1995 年授權華邦 DRAM 技術,後續再延伸。它們就在日本從優勢走向重整的長期過程中。南亞沿革|東芝 1995 公告
不過,歷史也會修正過於整齊的故事。三星的技術引進涉及美國 Micron 與日本 Sharp;台灣除了日本 DRAM 授權,也有工研院、Philips 與專業代工模式的路徑。三星踏入 DRAM 的 1983 年,更早於 1985 年廣場協議和 1986 年美日半導體協議。不能把後來發生的政策,寫成所有早期變化的起因。韓國官方產業史|工研院產業史
這段歷史對台灣最有力的提醒,是:今天仍然領先,與其他地方正開始累積下一輪競爭能力,可以同時成立。如果風險確實需要五到十年才成熟,等市占和獲利明顯轉弱才開始研究,會錯過最有能力調整的那段時間。
把一對國家,放回三組關係
現在把鏡頭拉遠:當年的日本,同時面對美國、韓國與台灣;今天的台灣,同時與美國、韓國、日本競爭,也合作。
單看美日與美台,容易把問題全部放進「大市場要求在地生產」的框架。加上日韓與台韓,就能檢查獨立競爭者如何追趕;再看日台與台日,才能看見技術、人才與供應商如何形成新的能力基地。
先看「擴張期」,再切到「雙線疊圖」:把當年的日本與今天的台灣放在同一張圖,檢視資金加速移動的輪廓,也看清楚它們在哪裡分岔。我們不必等台灣的曲線走完,才開始採取行動。再按「看後來」,就能看到日本 1990 年後的轉折。當年泡沫破裂與美日景氣惡化壓低了投資,但資金流量下降,不等於先前建立的海外製造與商業網絡同步消失。美日經濟與技術關係研究
雙邊疊圖提供同樣三種年份選項。「原始起點」以日本 1980、台灣 2015 為第 0 年;兩個比較假設則把日本 1990 對到台灣 2026 或 2027,每一步仍是一年。可以選原始金額,或基期固定為日本 1980、台灣 2015 各自等於 100 的指數,共用同一縱軸;切換不重新縮放振幅,也不另找各組高峰。台灣 2026 年 1–8 月照原值納入、未年化,2027 等未觀察年份留白。日韓早期缺乏雙向同口徑資料,也不補造曲線。圖表提出的是需要立即檢驗的警訊,並未算出 2026、2027 或 2030 是泡沫破裂年。
對美投資疊圖另以虛線框呈現川普所說的「5,000 億美元」,讓已經發生的資金移動與下一階段的布局訊號同時可見。這筆說法的公司、涵蓋範圍及執行期間仍待確認,不能當成 2027 年的年度投資高峰,因此不接入年度曲線,也不改變縱軸。查看原文與未來布局說明
三組關係若都出現相同機制——外部誘因改變、投資與人才移動、當地能力累積、客戶開始有替代選擇——確實會讓警訊更值得重視。說服力來自多個環節互相接得起來,而不只是國家名稱排得很像。
它們也不能被計成三票獨立證明。同一波 AI 需求、補貼或地緣風險,可能同時推動三組變化;美韓、美日等外部連結又會影響結果。JASM 屬台積電體系,Rapidus 的 IBM 合作另有路徑;不能把它們一律叫作「台灣把技術交給日本」。
我會用更嚴格的問題檢驗類比:當地是否能持續改善良率?是否能獨立開發下一代?是否取得重複訂單?這些變化,是否同時削弱台灣的研發、增加值或議價能力?
越接近這些實際結果,警訊就越強。只看到資金移動時,我們應啟動追查;看到整條鏈逐步成立時,政策就更需要加速。
我們還在成長,為什麼仍可能失去相對優勢?
這是整個討論最容易被忽略的地方。
一個地方的能力可以增加,份額卻下降。假設台灣的同類有效能力從 100 增至 120,海外從 100 增至 180,台灣本身增加 20%,兩地模型中的份額卻從 50% 降到 40%。境內沒有收縮,相對集中程度已經改變。
因此,我們應同時看兩個量:
前者是台灣自己進步多少,後者是全球同類能力有多少仍在台灣。 必須限定產品、節點、良率與期間;也可以另建研發或人才指標,但不能把不同東西任意加總。
份額下降不必然造成生活變差,也可能伴隨市場擴大和所得成長。真正需要加強警戒的是:相對優勢下降,是否進一步壓低本地的報酬、創新與新產業形成。這個問題,需要數據繼續回答。
試著按下「台灣加速,兩地同速」。海外沒有被要求停止成長,台灣的份額卻可以穩住。這是我最希望讀者親手看到的一幕:我們可以用自己的進步,改變相對位置。
模型把起始台灣份額設為 ,境內與海外能力年增速分別為 、。經過 年後:
當海外增速較快,且起點高於自選觀察線 ,降到那條線所需的時間為:
示範設定為起始份額 70%、觀察線 50%、台灣年增 5%、海外年增 15%,算出約 9.3 年。這些參數全部是假設;50% 也不是失落三十年的臨界值。這個公式只解釋一件事:微小但持續的成長差距,經過多年複利,會改變相對能力。
當境內增速追上海外,且起點仍在觀察線上方,這個固定增速模型就不會向下穿越門檻。現實當然比模型複雜,但它把政策問題變得具體:我們能做什麼,讓台灣產生下一代能力的速度更快?
從半導體警訊,到失落三十年,中間還有一整座橋
日本 DRAM 地位的轉變,不能單獨解釋日本後來的長期停滯。資產泡沫、銀行資產負債表、信用與生產力,都必須放進分析。日本銀行研究
台灣同樣需要把產業層次,接到家庭與整體經濟。半導體之外的生產力有沒有提高?青年實質所得能否跟上?新公司是否更容易成立?金融資源是否支持新產業,還是愈來愈集中在少數資產與既有企業?
這也是為什麼儀表板要一路追到所得與總體回饋。可以定義台灣在同一產品鏈內取得的增加值份額:
它要求我們追問「新增價值留在哪裡」,而非把營收、薪資、稅收與股價加成一個漂亮卻重複計算的總數。企業全球獲利很重要;本地所得如何形成,也必須單獨看。
什麼證據會讓我降低警戒?海外擴張的同時,台灣前沿研發、有效產能、實質所得與新企業持續成長,而且仍然主導下一代技術。什麼會讓我提高警戒?本地新增投資持續轉弱、首次量產與核心人才轉移、客戶出現成熟替代,再伴隨生產力與所得惡化。
這個論述應該接受好消息的修正,也應該有能力辨識壞消息的累積。 一座只會往前走、永遠不能調回的危機鐘,無法幫助我們判斷政策有沒有用。
把繁榮,變成下一個十年的起跑條件
台灣的優勢仍然很大,正因如此,現在值得把問題問深。與其把每一筆海外投資都當成損失,或把每一次獲利新高都當成永久保證,我更希望我們對「全球成功如何轉成境內能力」提出可以驗收的答案。
研究條件、可靠的能源與基礎設施、人才的生活環境、供應商升級,以及 AI、軟體、機器人等新產業,都可以成為具體工作。海外合作也能帶回市場、技術與機會;談判與政策要把這些回饋說清楚,而不只比較宣布金額。
行政部門可以負責資料與基礎條件,國會可以要求公開檢視與跨部會協調,企業與研究機構可以把能力建置的障礙說清楚。社會則能共同要求:每一輪成長,都讓更多人在台灣擁有參與下一輪的機會。
這是一個值得深挖的研究方向,也是一個現在就能開始的公共議程。我們不必對未來完全確定,才為未來做準備。
台積電贏,是台灣的重要資產。讓台灣持續贏,是我們共同的工作。我希望多年後回頭看,這座鐘最有價值的結果,是它提醒過的風險,沒有成為台灣的命運。
護國神山最值得守護的,是讓台灣不斷創造下一座山的能力。
給想繼續深挖的人:資料與方法
年度與 2026 累計資料快照為 2026-10-04;2026-10-05 補核 2025 逐月資料、兩筆財務用途增資及關稅觀望的調查證據,並將川普 5,000 億美元說法另列為待確認的前瞻觀察。此次未改寫原有年度總額,而是補正用途與因果解讀。DRAM 歷史圖的實線/虛線只連接已有參考點,不插補缺年;韓國 1986 年「低於 5%」未轉為精確點值。本文是完整前瞻版;「完整」指論述、資料口徑、互動工具及研究限制一起交代,並非宣稱所有歷史資料已齊備。圖表採固定快照;只有日曆倒數會隨裝置時間更新。
台灣總額圖與雙邊圖已納入 2026 累計值:經濟部核准為 1–8 月,央行國際收支為 1–6 月。2015–2025 為全年;部分年度以菱形、點線與期間標示,原值入圖、未年化。跨期指數圖中,台灣 2026 上半年與日本相對位置的全年資料仍須分開解讀。日本總額圖涵蓋 1983–2000;雙邊歷史涵蓋 1975–2000。日本總額採 JETRO 國際收支曆年資料,沒有把財政年度申報表混接進來。日韓 1995 年前的反向資料與完整逐年 DRAM 市占仍有缺漏。
兩個時代的觀察長度不同。日本的結果已發生,台灣後續仍未觀察,這會影響任何時滯與相似性判斷。本文不報告危機機率、任意加權的國家風險分數、因果相關係數,或由四個歷史參考點外推的台灣市占預測。
| 想核對什麼 | 原始資料/研究 | 使用界線 |
|---|---|---|
| 台灣實際直接投資 | 央行季度開放資料、央行說明 | 資產負債原則;含再投資與債務 |
| 台灣核准與雙邊投資 | 對外表、來台表、2025 全年、2026 前八月 | 核准≠執行;直接登記地≠最終用途 |
| 日本年度總額與晚期日韓 | JETRO 長期雙向直接投資 | 國際收支、曆年;1995 前後不嚴格連續 |
| 日美雙向 | BEA 外資入美、美國對外、1950–1979 歷史表 | 全產業金融交易;保留歷史版本差異 |
| 日本對韓早期申報 | 韓國產業通商部 1962–2025 年表、日韓共同研究 | 與日本財政年申報及 BOP 不直接拼接 |
| DRAM 歷史基準 | 半導體歷史館 | 四年近似值;公司國籍,非製造地 |
| 韓國追趕 | 三星歷史、官方產業史、國家檔案院 | 公司第一與國家第一分開 |
| 日本對台技術移轉 | 東芝/華邦 1995、南亞沿革、南亞/IBM 1998 | 不將所有技術來源歸給日本 |
| 台灣專業代工起源 | 工研院產業史 | 與 DRAM 授權路徑分開 |
| 當代企業與布局 | 台積電 2026Q2、法說資料、2025 對美計畫、2026 NIST 公告 | 計畫/施工/量產分開;企業≠領土份額 |
| 日本新進者 | Rapidus 2nm 原型公告 | 原型與 2027 量產目標不混為已達成 |
| 貿易制度與宏觀背景 | 1986 半導體協議聲明、日本銀行泡沫研究 | 產業變化不足以單獨解釋長期停滯 |
下一步最值得投入的研究,是用產品與技術層級的資料,把資本、人才、有效產能、重複訂單與境內增加值接起來;再以其他國家與產業作對照,檢驗因果方向。歷史類比的價值,在於提出可被驗證的問題。